Domain aloe-vera-world.de kaufen?
Wir ziehen mit dem Projekt
aloe-vera-world.de um.
Sind Sie am Kauf der Domain
aloe-vera-world.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aloe-vera-world.de kaufen?
Ist Aloe Vera Gel gut für die Haut?
Ist Aloe Vera Gel gut für die Haut? Ja, Aloe Vera Gel wird oft für seine beruhigenden und feuchtigkeitsspendenden Eigenschaften gelobt. Es kann helfen, die Haut zu beruhigen, zu hydratisieren und zu regenerieren. Aloe Vera Gel enthält auch viele Vitamine, Mineralien und Antioxidantien, die dazu beitragen können, die Hautgesundheit zu verbessern. Es wird oft bei Sonnenbrand, Hautirritationen und Akne angewendet. Es ist jedoch wichtig, auf die Qualität des Aloe Vera Gels zu achten, um die besten Ergebnisse zu erzielen. **
Ist Aloe Vera Gel gut für trockene Haut?
Ja, Aloe Vera Gel kann gut für trockene Haut sein, da es feuchtigkeitsspendende Eigenschaften hat und die Haut mit Feuchtigkeit versorgt. Es kann auch beruhigend und entzündungshemmend wirken, was bei trockener Haut von Vorteil sein kann. Es ist jedoch wichtig, ein hochwertiges und reines Aloe Vera Gel zu verwenden, um die besten Ergebnisse zu erzielen. **

Ähnliche Suchbegriffe für Götz-Hellmut-Der-Nießbrauch
Top-Angebote
Produkte zum Begriff Götz-Hellmut-Der-Nießbrauch:
-
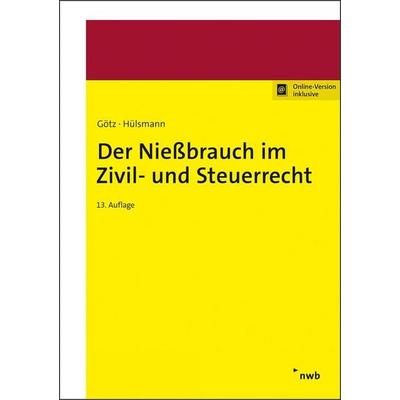
Der Niessbrauch im Zivil- und Steuerrecht, Fachbücher von Hellmut Götz, Christoph HülsmannDas Fachbuch "Der Niessbrauch im Zivil- und Steuerrecht" bietet eine umfassende und fundierte Einführung in das komplexe Thema des Niessbrauchs, das insbesondere im Kontext von Vermögensübertragungen und vorweggenommener Erbfolge von grosser praktischer Bedeutung ist. Die 13. Auflage des Handbuchs stellt eine wertvolle Ressource für Praktiker dar, die sich mit den zivilrechtlichen und steuerrechtlichen Aspekten des Niessbrauchs auseinandersetzen. Die Autoren, Christoph Hülsmann, Rudolf Jansen und Hellmut Götz, haben die Inhalte auf den aktuellen Stand der Rechtsprechung und Literatur bis zum 1. Januar 2023 aktualisiert. Das Buch bietet nicht nur eine klare Darstellung der relevanten Vorschriften, sondern auch praktische Hilfsmittel wie Vertrags- und Testamentsmuster sowie Niessbraucherlasse. Ein detailliertes Stichwortverzeichnis ermöglicht den schnellen Zugriff auf spezifische Themen und Fragen, die im Zusammenhang mit Niessbrauch stehen.76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Handbuch der StiftungHandbuch der Stiftung , ¿Alle steuerlichen und rechtlichen Aspekte rund um Stiftungen - umfassend und praxisorientiert dargestellt. Stiftungen sind ein komplexes und schwieriges Themengebiet. Mit Wirkung zum 1.7.2023 hat das Stiftungsrecht durch das Gesetz zur Vereinheitlichung des Stiftungsrechts und zur Änderung des Infektionsschutzgesetzes vom 16.7.2021 seine größte Änderung seit der Stiftungsrechtsreform 2002 erfahren. Dies ist ein deutlicher Fortschritt für das Stiftungswesen. Das bislang im BGB und in 16 Landesstiftungsgesetzen enthaltene Stiftungszivilrecht wird im BGB zusammengeführt. Es wird ein Stiftungsregister eingeführt. Stiftungen, die vor dem 1.1.2026 entstanden sind, müssen spätestens bis zum 31.12.2026 zur Eintragung in das Stiftungsregister entsprechend § 82b Abs. 2 des Bürgerlichen Gesetzbuchs angemeldet werden. Für Stifter, Stiftungsvorstände und Berater eröffnen einige Neuregelungen, insbesondere die neu eingeführte Unterscheidung zwischen gewidmetem Grundstockvermögen und gewidmeten sonstigen Vermögen, Möglichkeiten und Notwendigkeiten bei der Gestaltung der Satzung, der Verwaltung und des Aufbaus der Rechnungslegung. Das Handbuch der Stiftung bietet einen schnellen Zugriff auf konkrete Fragestellungen der täglichen Praxis. Zahlreiche Fallbeispiele zeigen Handlungsoptionen und Gestaltungsmöglichkeiten auf, die dank direkt einsetzbarer Formulierungshilfen und Vertragsmuster schnell und sicher umgesetzt werden können. Vertiefte Ausführungen zur Rechnungslegung helfen, immer wieder auftauchende Zweifelsfälle verlässlich zu lösen. Die Berücksichtigung der umfangreichen Rechtsprechung und Verwaltungsanweisungen garantiert ein Höchstmaß an Rechtssicherheit. Detaillierte Beschreibungen der ertrag- und erbschaftsteuerlichen Besonderheiten bei Stiftungen in Liechtenstein, in der Schweiz und in Österreich sowie bei Trusts runden das Werk ab. Aktuell in der 5. Auflage: - Reform des Stiftungszivilrechts. - Reform des Gemeinnützigkeitsrechts. Inhaltsverzeichnis: Kapitel A: Einleitung. I. Gründe für eine Stiftungserrichtung. II. Stiftungserrichtung und Pflichtteilsrecht. III. Stiftung und Unternehmen. Kapitel B: Errichtung der rechtsfähigen Stiftung des Privatrechts. I. Begriffsbestimmung. II. Die Entstehung einer rechtsfähigen Stiftung. III. Notwendige Bestandteile einer Stiftungssatzung. IV. Stiftungsvermögen. V. Begünstigtenkreis/Destinatäre. VI. Beendigung der Stiftung. VII. Stiftungsverfassung und Stifterwille. VIII. Satzungsänderung. IX. Stiftungsfonds. X. Gründungskosten. Kapitel C: Rechtsinstitut der unselbständigen Stiftung. I. Begriff und Struktur der unselbständigen Stiftung. II. Errichtungsformen. III. Satzung, Vermögensausstattung, Haftung, Auflösung¿. IV. Die unselbständige Stiftung als Erbin. V. Vorteile der unselbständigen Stiftung. VI. Transparenzregister. Kapitel D: Die steuerpflichtige Familienstiftung im Steuerrecht. I. Einführung. II. Besteuerung der Stiftungserrichtung. III. Laufende Besteuerung. IV. Besteuerung der Stiftungsaufhebung. Kapitel E: Die steuerbefreite Stiftung im Steuerrecht. I. Voraussetzungen der Steuerbefreiung. II. Besteuerung der Stiftungserrichtung. III. Laufende Besteuerung. IV. Besteuerung der Stiftungsaufhebung. Kapitel F: Kombination von/mit Stiftungen. I. Die Doppelstiftung. II. Stiftung und Betriebsführungsgesellschaft. III. Gemischte Stiftung als Alternative zur Doppelstiftung¿. Kapitel G: Die Rechnungslegung bei Stiftungen. I. Externe Rechnungslegung. II. Die Auswirkung der Stiftungsrechtsreform auf die Rechnungslegung bei Stiftungen¿. III. Adressaten der externen Rechnungslegung einer Stiftung¿. IV. Fokussierung auf bestimmte Stiftungsarten in der vorliegenden Auflage¿. V. Gesetzliche Regelungen bezüglich der Rechnungslegung von Stiftungen¿. VI. Zusammenstellung der gesetzlichen Anforderungen an die Rechnungslegung von Stiftungen¿. VII. Ableitung einer Empfehlung für die Ausgestaltung der externen Rechnungslegung durch Stiftungen¿. Kapitel H: Auslandsstiftungen und ausländische Trusts. I. Stiftung nach schweizerischem Recht. II. Stiftung nach liechtensteinischem Recht. III. Stiftung nach österreichischem Recht. IV. Trust. V. Ertragsteuerliche Behandlung von ausländischen Stiftungen und Trusts¿. VI. Erbschaft-/schenkungsteuerliche Behandlungen von Auslandsstiftungen und ausländischen Trusts¿. Kapitel I: Die Bedeutung der Erbschaftsteuerreform 2016 für Familienstiftungen. I. Einleitung. II. Überblick über die Erbschaftsteuerreform 2016 und ihre Bedeutung für Familienstiftungen¿. III. Das Erbschaftsteuerrecht. IV. Die Auswirkungen der Erbschaftsteuerreform 2016. Kapitel J: Die Stiftungsrechtsreform. I. Gründe für die Stiftungsrechtsreform. II. Die wesentlichen Änderungen des Stiftungszivilrechts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. Auflage. Online-Version inklusive., Erscheinungsjahr: 20230728, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Pach-Hanssenheimb, Ferdinand, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5. Auflage. Online-Version inklusive, Keyword: Familiengemeinnützige internationale Stiftung; Privatstiftung; Stiftung; trusts; unselbständige Stiftung; Unternehmensstiftung; unternehmensverbundene Stiftung; Gestaltungsmöglichkeiten; Rechnungslegung; Zivilrecht; Steuerrecht; Praxis; Stiftungsrecht; ausländische Stiftung; Unternehmerstiftung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Stiftung~Unternehmensberatung - Unternehmensberater~Gemeinnützigkeit~Unternehmensorganisation~Recht~Stiftungsrecht~Treuhand - Treuhänder~Sozialrecht, Fachkategorie: Unternehmensberatung und Subventionen~Kapital und Treuhand, Stiftungen~Wohlfahrtspflege, Gemeinnützigkeitsrecht~Steuer- und Abgabenrecht, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXXXVI, Seitenanzahl: 871, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 957 Blätter, Länge: 214, Breite: 155, Höhe: 55, Gewicht: 1264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000066490001 V14550-978-3-482-645- B0000066490002 V14550-978-3-482-645-2, Vorgänger: 2412360, Vorgänger EAN: 9783482645846 9783482645839 9783482645822 9783482645815, Alternatives Format EAN: 9783482626555 9783482016820, eBook EAN: 9783482626555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Gibt es Aloe Vera Drinking Gel gegen unreine Haut?
Aloe Vera Drinking Gel kann helfen, die Hautgesundheit zu verbessern, da es entzündungshemmende und beruhigende Eigenschaften hat. Es kann dazu beitragen, den Körper von innen zu reinigen und den Stoffwechsel zu unterstützen, was sich positiv auf die Haut auswirken kann. Es ist jedoch wichtig zu beachten, dass unreine Haut von verschiedenen Faktoren verursacht werden kann und eine ganzheitliche Behandlung erforderlich sein kann, einschließlich einer gesunden Ernährung, ausreichender Flüssigkeitszufuhr und einer angemessenen Hautpflege. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
-
Sollte Aloe Vera Gel nicht Feuchtigkeit in die Haut bringen?
Ja, Aloe Vera Gel hat feuchtigkeitsspendende Eigenschaften und kann dazu beitragen, die Haut mit Feuchtigkeit zu versorgen. Es enthält natürliche Inhaltsstoffe, die die Haut hydratisieren und beruhigen können. Es ist jedoch wichtig zu beachten, dass die Wirkung von Aloe Vera Gel von Person zu Person unterschiedlich sein kann und es möglicherweise nicht für jeden Hauttyp geeignet ist. **
-
Kann Aloe Vera Gel ablaufen?
Ja, Aloe Vera Gel kann ablaufen, besonders wenn es nicht richtig gelagert wird. Die Haltbarkeit von Aloe Vera Gel hängt von verschiedenen Faktoren ab, wie z.B. der Qualität des Produkts, der Art der Konservierungsstoffe und der Lagerungstemperatur. Es ist wichtig, das Verfallsdatum auf der Verpackung zu überprüfen und das Gel nach dem Öffnen im Kühlschrank aufzubewahren, um die Haltbarkeit zu verlängern. Wenn das Aloe Vera Gel seine Farbe, Konsistenz oder Geruch verändert hat, sollte es nicht mehr verwendet werden, da es abgelaufen sein könnte und seine Wirksamkeit verloren haben könnte. **

Ist Aloe Vera Gel krebserregend?
Ist Aloe Vera Gel krebserregend? Es gibt keine wissenschaftlichen Beweise dafür, dass Aloe Vera Gel krebserregend ist. Tatsächlich wird Aloe Vera Gel oft für seine beruhigenden und heilenden Eigenschaften auf der Haut gelobt. Es ist wichtig, hochwertige und natürliche Aloe Vera Produkte zu verwenden, um mögliche negative Auswirkungen zu vermeiden. Es wird empfohlen, vor der Verwendung von Aloe Vera Gel bei Hautproblemen oder anderen Gesundheitsfragen einen Arzt oder Dermatologen zu konsultieren. **
Ist Aloe Vera Gel giftig?
Nein, Aloe Vera Gel ist in der Regel nicht giftig. Es wird oft als natürliche Hautpflege verwendet und kann bei verschiedenen Hautproblemen helfen. Es ist jedoch wichtig, auf die Qualität des Produkts zu achten und sicherzustellen, dass es keine zusätzlichen Inhaltsstoffe enthält, die möglicherweise schädlich sein könnten. **
Top-Angebote
Produkte zum Begriff Götz-Hellmut-Der-Nießbrauch:
-
Der Nießbrauch im Zivil- und Steuerrecht, Set von Hellmut Götz,Christoph Hülsmann, Nwb Verlag, 978-3-482-66793-0Der Nießbrauch Im Zivil- Und Steuerrecht, Set Von Hellmut Götz,christoph Hülsmann, Nwb Verlag, 978-3-482-66793-0, Seitenanzahl: 50876,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Stiftung, Fachbücher von Hellmut Götz, Ferdinand Pach-HanssenheimbAlle steuerlichen und rechtlichen Aspekte rund um Stiftungen werden umfassend und praxisorientiert dargestellt. Stiftungen sind ein komplexes und schwieriges Themengebiet. Neben vielfältigen steuerlichen Regelungen müssen 16 verschiedene Landesstiftungsgesetze beachtet werden. Darüber hinaus werfen unverbindliche Vorgaben bei der Rechnungslegung regelmässig neue Fragen auf. Das Handbuch der Stiftung bietet einen schnellen Zugriff auf konkrete Fragestellungen der täglichen Praxis. Zahlreiche Fallbeispiele zeigen Handlungsoptionen und Gestaltungsmöglichkeiten auf. Direkt einsetzbare Formulierungshilfen und Vertragsmuster erleichtern die schnelle und sichere Umsetzung. Vertiefte Ausführungen zur Rechnungslegung helfen, immer wieder auftauchende Zweifelsfälle verlässlich zu lösen. Die Berücksichtigung der umfangreichen Rechtsprechung und Verwaltungsanweisungen garantiert ein Höchstmass an Rechtssicherheit. Detaillierte Beschreibungen der Besonderheiten bei Stiftungen in Liechtenstein, in der Schweiz und in Österreich sowie bei Trusts nebst der ertragsteuerlichen und erbschaftsteuerlichen Behandlung von Auslandsstiftungen runden das Werk ab.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Niessbrauch im Zivil- und Steuerrecht, Fachbücher von Hellmut Götz, Christoph HülsmannDas Fachbuch "Der Niessbrauch im Zivil- und Steuerrecht" bietet eine umfassende und fundierte Einführung in das komplexe Thema des Niessbrauchs, das insbesondere im Kontext von Vermögensübertragungen und vorweggenommener Erbfolge von grosser praktischer Bedeutung ist. Die 13. Auflage des Handbuchs stellt eine wertvolle Ressource für Praktiker dar, die sich mit den zivilrechtlichen und steuerrechtlichen Aspekten des Niessbrauchs auseinandersetzen. Die Autoren, Christoph Hülsmann, Rudolf Jansen und Hellmut Götz, haben die Inhalte auf den aktuellen Stand der Rechtsprechung und Literatur bis zum 1. Januar 2023 aktualisiert. Das Buch bietet nicht nur eine klare Darstellung der relevanten Vorschriften, sondern auch praktische Hilfsmittel wie Vertrags- und Testamentsmuster sowie Niessbraucherlasse. Ein detailliertes Stichwortverzeichnis ermöglicht den schnellen Zugriff auf spezifische Themen und Fragen, die im Zusammenhang mit Niessbrauch stehen.76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Aloe Vera Gel gut für die Haut?
Ist Aloe Vera Gel gut für die Haut? Ja, Aloe Vera Gel wird oft für seine beruhigenden und feuchtigkeitsspendenden Eigenschaften gelobt. Es kann helfen, die Haut zu beruhigen, zu hydratisieren und zu regenerieren. Aloe Vera Gel enthält auch viele Vitamine, Mineralien und Antioxidantien, die dazu beitragen können, die Hautgesundheit zu verbessern. Es wird oft bei Sonnenbrand, Hautirritationen und Akne angewendet. Es ist jedoch wichtig, auf die Qualität des Aloe Vera Gels zu achten, um die besten Ergebnisse zu erzielen. **
-
Ist Aloe Vera Gel gut für trockene Haut?
Ja, Aloe Vera Gel kann gut für trockene Haut sein, da es feuchtigkeitsspendende Eigenschaften hat und die Haut mit Feuchtigkeit versorgt. Es kann auch beruhigend und entzündungshemmend wirken, was bei trockener Haut von Vorteil sein kann. Es ist jedoch wichtig, ein hochwertiges und reines Aloe Vera Gel zu verwenden, um die besten Ergebnisse zu erzielen. **
-
Gibt es Aloe Vera Drinking Gel gegen unreine Haut?
Aloe Vera Drinking Gel kann helfen, die Hautgesundheit zu verbessern, da es entzündungshemmende und beruhigende Eigenschaften hat. Es kann dazu beitragen, den Körper von innen zu reinigen und den Stoffwechsel zu unterstützen, was sich positiv auf die Haut auswirken kann. Es ist jedoch wichtig zu beachten, dass unreine Haut von verschiedenen Faktoren verursacht werden kann und eine ganzheitliche Behandlung erforderlich sein kann, einschließlich einer gesunden Ernährung, ausreichender Flüssigkeitszufuhr und einer angemessenen Hautpflege. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
Ähnliche Suchbegriffe für Götz-Hellmut-Der-Nießbrauch
-
Götz, Hellmut: Handbuch der StiftungHandbuch der Stiftung , ¿Alle steuerlichen und rechtlichen Aspekte rund um Stiftungen - umfassend und praxisorientiert dargestellt. Stiftungen sind ein komplexes und schwieriges Themengebiet. Mit Wirkung zum 1.7.2023 hat das Stiftungsrecht durch das Gesetz zur Vereinheitlichung des Stiftungsrechts und zur Änderung des Infektionsschutzgesetzes vom 16.7.2021 seine größte Änderung seit der Stiftungsrechtsreform 2002 erfahren. Dies ist ein deutlicher Fortschritt für das Stiftungswesen. Das bislang im BGB und in 16 Landesstiftungsgesetzen enthaltene Stiftungszivilrecht wird im BGB zusammengeführt. Es wird ein Stiftungsregister eingeführt. Stiftungen, die vor dem 1.1.2026 entstanden sind, müssen spätestens bis zum 31.12.2026 zur Eintragung in das Stiftungsregister entsprechend § 82b Abs. 2 des Bürgerlichen Gesetzbuchs angemeldet werden. Für Stifter, Stiftungsvorstände und Berater eröffnen einige Neuregelungen, insbesondere die neu eingeführte Unterscheidung zwischen gewidmetem Grundstockvermögen und gewidmeten sonstigen Vermögen, Möglichkeiten und Notwendigkeiten bei der Gestaltung der Satzung, der Verwaltung und des Aufbaus der Rechnungslegung. Das Handbuch der Stiftung bietet einen schnellen Zugriff auf konkrete Fragestellungen der täglichen Praxis. Zahlreiche Fallbeispiele zeigen Handlungsoptionen und Gestaltungsmöglichkeiten auf, die dank direkt einsetzbarer Formulierungshilfen und Vertragsmuster schnell und sicher umgesetzt werden können. Vertiefte Ausführungen zur Rechnungslegung helfen, immer wieder auftauchende Zweifelsfälle verlässlich zu lösen. Die Berücksichtigung der umfangreichen Rechtsprechung und Verwaltungsanweisungen garantiert ein Höchstmaß an Rechtssicherheit. Detaillierte Beschreibungen der ertrag- und erbschaftsteuerlichen Besonderheiten bei Stiftungen in Liechtenstein, in der Schweiz und in Österreich sowie bei Trusts runden das Werk ab. Aktuell in der 5. Auflage: - Reform des Stiftungszivilrechts. - Reform des Gemeinnützigkeitsrechts. Inhaltsverzeichnis: Kapitel A: Einleitung. I. Gründe für eine Stiftungserrichtung. II. Stiftungserrichtung und Pflichtteilsrecht. III. Stiftung und Unternehmen. Kapitel B: Errichtung der rechtsfähigen Stiftung des Privatrechts. I. Begriffsbestimmung. II. Die Entstehung einer rechtsfähigen Stiftung. III. Notwendige Bestandteile einer Stiftungssatzung. IV. Stiftungsvermögen. V. Begünstigtenkreis/Destinatäre. VI. Beendigung der Stiftung. VII. Stiftungsverfassung und Stifterwille. VIII. Satzungsänderung. IX. Stiftungsfonds. X. Gründungskosten. Kapitel C: Rechtsinstitut der unselbständigen Stiftung. I. Begriff und Struktur der unselbständigen Stiftung. II. Errichtungsformen. III. Satzung, Vermögensausstattung, Haftung, Auflösung¿. IV. Die unselbständige Stiftung als Erbin. V. Vorteile der unselbständigen Stiftung. VI. Transparenzregister. Kapitel D: Die steuerpflichtige Familienstiftung im Steuerrecht. I. Einführung. II. Besteuerung der Stiftungserrichtung. III. Laufende Besteuerung. IV. Besteuerung der Stiftungsaufhebung. Kapitel E: Die steuerbefreite Stiftung im Steuerrecht. I. Voraussetzungen der Steuerbefreiung. II. Besteuerung der Stiftungserrichtung. III. Laufende Besteuerung. IV. Besteuerung der Stiftungsaufhebung. Kapitel F: Kombination von/mit Stiftungen. I. Die Doppelstiftung. II. Stiftung und Betriebsführungsgesellschaft. III. Gemischte Stiftung als Alternative zur Doppelstiftung¿. Kapitel G: Die Rechnungslegung bei Stiftungen. I. Externe Rechnungslegung. II. Die Auswirkung der Stiftungsrechtsreform auf die Rechnungslegung bei Stiftungen¿. III. Adressaten der externen Rechnungslegung einer Stiftung¿. IV. Fokussierung auf bestimmte Stiftungsarten in der vorliegenden Auflage¿. V. Gesetzliche Regelungen bezüglich der Rechnungslegung von Stiftungen¿. VI. Zusammenstellung der gesetzlichen Anforderungen an die Rechnungslegung von Stiftungen¿. VII. Ableitung einer Empfehlung für die Ausgestaltung der externen Rechnungslegung durch Stiftungen¿. Kapitel H: Auslandsstiftungen und ausländische Trusts. I. Stiftung nach schweizerischem Recht. II. Stiftung nach liechtensteinischem Recht. III. Stiftung nach österreichischem Recht. IV. Trust. V. Ertragsteuerliche Behandlung von ausländischen Stiftungen und Trusts¿. VI. Erbschaft-/schenkungsteuerliche Behandlungen von Auslandsstiftungen und ausländischen Trusts¿. Kapitel I: Die Bedeutung der Erbschaftsteuerreform 2016 für Familienstiftungen. I. Einleitung. II. Überblick über die Erbschaftsteuerreform 2016 und ihre Bedeutung für Familienstiftungen¿. III. Das Erbschaftsteuerrecht. IV. Die Auswirkungen der Erbschaftsteuerreform 2016. Kapitel J: Die Stiftungsrechtsreform. I. Gründe für die Stiftungsrechtsreform. II. Die wesentlichen Änderungen des Stiftungszivilrechts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. Auflage. Online-Version inklusive., Erscheinungsjahr: 20230728, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Pach-Hanssenheimb, Ferdinand, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5. Auflage. Online-Version inklusive, Keyword: Familiengemeinnützige internationale Stiftung; Privatstiftung; Stiftung; trusts; unselbständige Stiftung; Unternehmensstiftung; unternehmensverbundene Stiftung; Gestaltungsmöglichkeiten; Rechnungslegung; Zivilrecht; Steuerrecht; Praxis; Stiftungsrecht; ausländische Stiftung; Unternehmerstiftung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Stiftung~Unternehmensberatung - Unternehmensberater~Gemeinnützigkeit~Unternehmensorganisation~Recht~Stiftungsrecht~Treuhand - Treuhänder~Sozialrecht, Fachkategorie: Unternehmensberatung und Subventionen~Kapital und Treuhand, Stiftungen~Wohlfahrtspflege, Gemeinnützigkeitsrecht~Steuer- und Abgabenrecht, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXXXVI, Seitenanzahl: 871, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 957 Blätter, Länge: 214, Breite: 155, Höhe: 55, Gewicht: 1264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000066490001 V14550-978-3-482-645- B0000066490002 V14550-978-3-482-645-2, Vorgänger: 2412360, Vorgänger EAN: 9783482645846 9783482645839 9783482645822 9783482645815, Alternatives Format EAN: 9783482626555 9783482016820, eBook EAN: 9783482626555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erbengemeinschaft im Steuerrecht, Fachbücher von Christoph Hülsmann, Hellmut Götz, Dennis Markwald, Herbert StinnWenn Erben gemeinsam erben: Kompetente Klärung steuerlicher Fragen. Jährlich werden Milliardenwerte von einer Generation an die nächste vererbt. Dabei regeln immer noch viele Erblasser ihren Nachlass nicht in einem Testament. Meist fällt in diesen Fällen die Erbschaft mehreren Personen zu und es entsteht eine Erbengemeinschaft – mit all ihren Problemen. Das Werk erläutert umfassend alle erbschaft- und ertragsteuerrechtlichen Besonderheiten der Erbengemeinschaft. Dargestellt werden: die Erbengemeinschaft im Erbschaftsteuerrecht, die steuerlichen Pflichten der Erbengemeinschaft, die laufende ertragsteuerliche Behandlung der Erbengemeinschaft und die Besteuerung der Beendigung der Erbengemeinschaft/Erbauseinandersetzung. Die Klärung der steuerlichen Fragen erfolgt mit zahlreichen konkreten Beispielen und vielen Gestaltungstipps. Praxisnähe wird durch das kompetente Autorenteam gewährleistet, das sich ausschliesslich aus Praktikern zusammensetzt, die ihren beruflichen Schwerpunkt auf den von ihnen bearbeiteten Rechtsgebieten haben. Inhaltsverzeichnis: A. Die Erbengemeinschaft im Erbschaftsteuerrecht. B. Rechtsnachfolge im Steuerschuldverhältnis. C. Die laufende ertragsteuerliche Behandlung der Erbengemeinschaft. D. Die Besteuerung der Beendigung der Erbengemeinschaft/Erbauseinandersetzung.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Nürnberger Prozess, Fachbücher von Hellmut ButterweckDer Nürnberger Prozess ging als politischer Prozess in die Geschichte ein. So war er geplant und so nahm die Welt ihn wahr, weil der amerikanische Hauptankläger Robert Jackson nach den Sternen eines neuen Völkerrechts greifen und erstmals in der Geschichte Verbrechen gegen den Frieden bestraft sehen wollte. Dass die drei westlichen Richter mit ihrer Mehrheit gegenüber dem sowjetischen Mitglied des Tribunals aus dem Nürnberger Prozess etwas ganz anderes, nämlich einen reinen Mordprozess, gemacht hatten, wurde erst erkennbar, als die Strafen verkündet wurden. Hellmut Butterweck weist nach, dass mit einer Ausnahme ausschliesslich die Schuld oder Mitschuld am Tod von Menschen entscheidend für die Strafen war. Schuldsprüche wegen Verbrechen gegen den Frieden wurden zwar ausgesprochen, fielen aber nicht einmal strafverschärfend ins Gewicht. Die Neuauflage dieses Werkes verknüpft im Gerichtssaal geführte Dialoge mit persönlichen Erinnerungen von Akteuren und gibt eine mögliche Antwort auf die Frage, inwiefern sich der Nürnberger Prozess als Modell für heutige Verfahren im Namen der Menschenrechte eignet.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sollte Aloe Vera Gel nicht Feuchtigkeit in die Haut bringen?
Ja, Aloe Vera Gel hat feuchtigkeitsspendende Eigenschaften und kann dazu beitragen, die Haut mit Feuchtigkeit zu versorgen. Es enthält natürliche Inhaltsstoffe, die die Haut hydratisieren und beruhigen können. Es ist jedoch wichtig zu beachten, dass die Wirkung von Aloe Vera Gel von Person zu Person unterschiedlich sein kann und es möglicherweise nicht für jeden Hauttyp geeignet ist. **
-
Kann Aloe Vera Gel ablaufen?
Ja, Aloe Vera Gel kann ablaufen, besonders wenn es nicht richtig gelagert wird. Die Haltbarkeit von Aloe Vera Gel hängt von verschiedenen Faktoren ab, wie z.B. der Qualität des Produkts, der Art der Konservierungsstoffe und der Lagerungstemperatur. Es ist wichtig, das Verfallsdatum auf der Verpackung zu überprüfen und das Gel nach dem Öffnen im Kühlschrank aufzubewahren, um die Haltbarkeit zu verlängern. Wenn das Aloe Vera Gel seine Farbe, Konsistenz oder Geruch verändert hat, sollte es nicht mehr verwendet werden, da es abgelaufen sein könnte und seine Wirksamkeit verloren haben könnte. **
-
Ist Aloe Vera Gel krebserregend?
Ist Aloe Vera Gel krebserregend? Es gibt keine wissenschaftlichen Beweise dafür, dass Aloe Vera Gel krebserregend ist. Tatsächlich wird Aloe Vera Gel oft für seine beruhigenden und heilenden Eigenschaften auf der Haut gelobt. Es ist wichtig, hochwertige und natürliche Aloe Vera Produkte zu verwenden, um mögliche negative Auswirkungen zu vermeiden. Es wird empfohlen, vor der Verwendung von Aloe Vera Gel bei Hautproblemen oder anderen Gesundheitsfragen einen Arzt oder Dermatologen zu konsultieren. **
-
Ist Aloe Vera Gel giftig?
Nein, Aloe Vera Gel ist in der Regel nicht giftig. Es wird oft als natürliche Hautpflege verwendet und kann bei verschiedenen Hautproblemen helfen. Es ist jedoch wichtig, auf die Qualität des Produkts zu achten und sicherzustellen, dass es keine zusätzlichen Inhaltsstoffe enthält, die möglicherweise schädlich sein könnten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.